
O neoliberalismo não é seguido nem por Donald Trump nos Estados Unidos e está na hora de deixar de ser modelo para economia do Brasil
Marcus Vinícius de Faria Felipe
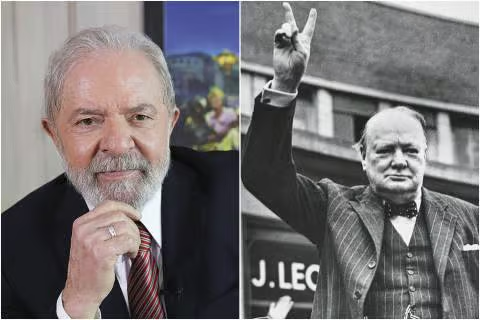
A Batalha de Galípoli, travada entre 19 de fevereiro de 1915 e janeiro de 1916, foi a maior derrota do exército inglês na Primeira Guerra Mundial e quase destruiu a carreira política de Wilston Churchil, que foi o idealizador da operação, que pretendia tomar da Turquia o Estreito de Dardanelos, no Mar Egeu. O apego do presidente do Banco Central, André Galípolo, em manter a política econômica neoliberal de controle da inflação pela restrição monetária por pouco impede Lula de chegar ao quarto mandato.
Em Galípoli Winston Churchill quis surpreender o exército turco, mas subestimou o adversário e o resultado foi 187 mil mortos e feridos e 213 mil baixas totais. Já no Brasil de 2026, a insistência de André Galípolo em sufocar a economia com juros excorchantes, mantendo o “Bolsa Rentista” para os Faria Limers, quase deu a vitória a Flávio Bolsonaro nas eleições de outubro.
Fazendo o jogo do adversário
Restrição monetária, caro leitor, é a expressão em economês para controle da inflação através da taxa de juros. Funciona assim, o Banco Central aumenta a taxa de juros, esperando que a restrição ao crédito leve à queda do consumo do povão. Com menos gente comprando, sobra produto, e pela lei da oferta e da demanda, quanto mais produto na praça, e menos comprador nas lojas, a tendência de queda nos preços é inevitável.
É o tal do remédio que funciona no início, mas seu uso contínuo leva à morte do paciente, porque os efeitos colaterais ao longo do tratamento são maiores que os benefícios. Neste caso estamos falando da redução da atividade econômica, endividamento de empresas e famílias e MEI’s e no desestímulo à produção, pois com juros reais de 10% acima da inflação, aplicar em fundos de renda fixa ou títulos da dívida pública é mais atrativo do que investir na produção.
Dito isto, não dá para passar pano para o presidente do BC, Gabriel Galípolo, após a decisão nesta última quarta-feira (4/11) de manter a taxa Selic em 13,75%. O jovem de 44 anos que assumiu a presidência do Banco Central em 1º de janeiro de 2025 manteve a política restritiva de crédito e de contração da atividade econômica levada a cabo pelo seu antecessor, Roberto Campos Neto, que também marcou sua gestão por autorizar a transformação do Banco Máxima em Banco Master e por convidar o banqueiro Daniel Vorcaro para reunião em sua residência.
É preciso lembrar que Gabriel Galípolo liquidou o Banco Master assim que subiu ao esgoto as falcatruas do banqueiro ladrão de dinheiro de aposentados, mas a diferença parou por aí.
Após tomar posse o novo presidente do BC comandou 10 reuniões do COPOM e de janeiro de 2025 a março de 2026, promoveu quatro (4) elevações da SELIC (de 13,25% a 15%), seguidas de outros 5 encontros em que a taxa foi mantida em cerca dec 15% (14,90%).
Taxa Selic aumentou a dívida pública
Roberto Campos Neto assumiu o Banco Central em 28 de fevereiro de 2019, com a taxa Selic a 6,40% ao ano. Em 2020, com advento da pandemia da Covid19, a Selic fechou o ano 1,90% a.a. Sob sua gestão a taxa chegou a 13,65%, caindo em dezembro de 2024 a 12,15% a.a.. Após assumir em janeiro de 2025, André Galípolo aumentou, numa paulada só, a Selic em um ponto percentual, passando para 13,15%. Em 19/03/25, novo salto de um ponto e a Selic pulou para 14,15% e em 18/06/25 chegou a 14,90%, patamar que se manteve até 18/03/26, quando Galípolo iniciou pequenos cortes até chegar a esta taxa de 13,75%, recém anunciada (ver box no final da página).
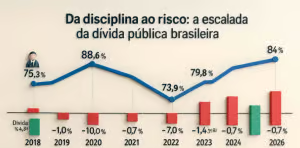
Ao manter o viés de alta da Selic, as gestões de Campos Neto e André Galípolo contribuíram para o aumento da dívida pública do país.
Durante o mandato de Campos Neto, a relação oscilou de 88,6% em 2020 para 73,9% em 2022 note-se que neste período o viés da taxa Selic foi de baixa. Com a retomada do aumento dos juros a partir de 2023, a taxa saltou para 79,8%, subindo a 81% em 2024, alcançando 84% neste final de 2026, conforme mostra o infográfico acima.
Juros quase derrotaram Lula
Ao manter a taxa de juros em alta, mesmo com a inflação dando sinais de queda, André Galípolo deu um breque na retomada do crescimento econômico e quase comprometeu a reeleição do presidente Lula. Embora no cenário internacional o presidente Lula tivesse conquistado mais de 400 mercados para produtos brasileiros, e a economia brasileira termine em 2026 na oitava posição mundial, no cenário nacional os juros altos do Banco Central implicaram no endividamento das famílias, dos MEI (Micro empreendedores individuais) e na sensação de a oposição estava correta quando verbalizava que “a economia brasileira está quebrada”.
É preciso dizer que também houve falha comunicação do governo, como o próprio presidente reconheceu. Faltou ao governo Lula 3 explicitar nos primeiros meses de sua administração que encontrou o país realmente quebrado, com um déficit superior a R$ 230 bilhões. Por mais que o ministro da Fazenda, Fernando Haddad tenha dado entrevistas expondo que este déficit primário de R$ 230,54 bilhões se devia a dívidas deixadas pelo governo de Jair Bolsonaro, como à quitação de passivos, precatórios e outros gastos, para população isto não ficou claro.
As políticas compensatórias do governo Lula 3 foram positivas. O Palácio do Planalto acertou reativando programas como o Farmácia Popular, acertou na retomanda do reajuste acima da inflação do salário mínimo e dos proventos dos aposentados e acertou também com a criação do Pé-de-Meia. Os juros altos, porém, tiveram o condão de anular parte destas conquistas, estabelecendo o mau-humor de parte significativa do eleitorado com o governo, e isto é uma das explicações do por quê a administração Lula-Alckmin – tão exitosa na reconstrução da economia real, com ax reindustrialização e da proteção ao mercado brasileiro -, não tenha alcançado aprovação do eleitor. E foi esta dissonância que deu vazão ao discurso do “país quebrado”, permitindo o candidato de oposição, Flávio Bolsonaro (PL-RJ) vencer o primeiro turno das eleições de 2026.
André Lara Rezende acerta no diagnóstico: desindexar os juros
O ex-ministro André Lara Rezende, um dos economistas que participou a criação do Plano Real, que em 1995 pôs fim à hiperinflação que há 25 anos inviabilizava a economia brasileira, está correto em apontar a necessidade de pôr fim ao modelo atual de financiamento do Estado Brasileiro.
Seu artigo, publicado no mês de setembro, é certeiro no título em que acusa o Banco Central (BC) de causar desequilíbrio fiscal no Brasil por meio das altas taxas de juros.
“Acuso o Banco Central de sustentar, em nome de uma teoria anacrônica, a taxa de juros que é a principal causa do desequilíbrio fiscal que diz combater,” pontua.
Lara Rezende também denuncia o complô entre mídia e a Faria Lima para manter o “Bolsa Rentista”:
“Acuso a grande imprensa de repetir, sem exame, que o problema está no gasto primário, quando está nos juros. Acuso os analistas do mercado financeiro de confundir o interesse dos rentistas com a racionalidade econômica.”
O artigo de André Lara Resende põe o dedo na ferida e fala a verdade incômoda que o atual presidente do BC e os membros do Copom teimam em não ouvir:
“Acuso todos os que, sabendo que juros absurdos inviabilizam o país, preferem o conforto do consenso ao incômodo da verdade”.
Coube a doutora em economista Mônica de Bolle, explicitar a importância da proposta apresentada Lara Resende. Ex-diretora do Fundo Monetário Internacional, de Bolle afirma que a redução da Selic, de 13,75% atualmente, para cerca de 7,5%, consiste em reduzir a vinculação dos títulos públicos às taxas de juros pós-fixadas, especialmente à Selic.
“A proposta do André é: vamos desindexar a dívida pública brasileira e tem coerência com a estratégia adotada pelo Plano Real para combater a hiperinflação nos anos 1990”, explica.
O governo Lula 4 deve prestar atenção nas palavras de André Lara Rezende, de que remuneração pós-fixada, que acompanha a variação da Selic ao longo do período de aplicação, é a causa maior do endividamento do Estado e das famílias.
O governo Lula 3 entrou para história dos trabalhadores ao pôr fim à escala 6×1 e abrir caminho para a 5×2, dando dois dias de folga para o trabalhador. O Lula 4 deve perseguir a meta de pôr fim ao “Bolsa Rentista” e abrir o caminho para que a economia brasileira tenha crescimento nos moldes da China e da Índia, acima dos 5%, e pare de ter vôos de galinha de 2%. Se não romper com o Consenso de Washington (que aliás nem os EUA seguem mais), Lula ficará refém do 1% que não quer o desenvolvimento do Brasil.
Parafraseando Monteiro Lobato:
“Ou Lula acaba com o modelo econômico neoliberalista ou o neoliberalismo vai acabar com o Brasil”
Histórico das taxas de juros fixadas pelo Copom e evolução da taxa Selic (2019-2026)
| Reunião | Período de vigência | Meta Selic % a.a. (2)(4) |
TBAN % a.m. (3)(4) |
Taxa Selic | |||
| nº | data | viés (1) | % (5) | % a.a. (6) | |||
| 282ª | 04/11/2026 | n/a | 05/11/2026 – | 13,75 | n/a | ||
| 281ª | 16/09/2026 | n/a | 17/09/2026 – 04/11/2026 | 13,75 | n/a | 1,69 | 13,65 |
| 280ª | 05/08/2026 | n/a | 06/08/2026 – 16/09/2026 | 14,00 | n/a | 1,51 | 13,90 |
| 279ª | 17/06/2026 | n/a | 18/06/2026 – 05/08/2026 | 14,25 | n/a | 1,86 | 14,15 |
| 278ª | 29/04/2026 | n/a | 30/04/2026 – 17/06/2026 | 14,50 | n/a | 1,78 | 14,40 |
| 277ª | 18/03/2026 | n/a | 19/03/2026 – 29/04/2026 | 14,75 | n/a | 1,53 | 14,65 |
| 276ª | 28/01/2026 | n/a | 29/01/2026 – 18/03/2026 | 15,00 | n/a | 1,84 | 14,90 |
| 275ª | 10/12/2025 | n/a | 11/12/2025 – 28/01/2026 | 15,00 | n/a | 1,84 | 14,90 |
| 274ª | 05/11/2025 | n/a | 06/11/2025 – 10/12/2025 | 15,00 | n/a | 1,33 | 14,90 |
| 273ª | 17/09/2025 | n/a | 18/09/2025 – 05/11/2025 | 15,00 | n/a | 1,95 | 14,90 |
| 272ª | 30/07/2025 | n/a | 31/07/2025 – 17/09/2025 | 15,00 | n/a | 1,95 | 14,90 |
| 271ª | 18/06/2025 | n/a | 20/06/2025 – 30/07/2025 | 15,00 | n/a | 1,61 | 14,90 |
| 270ª | 07/05/2025 | n/a | 08/05/2025 – 19/06/2025 | 14,75 | n/a | 1,64 | 14,65 |
| 269ª | 19/03/2025 | n/a | 20/03/2025 – 07/05/2025 | 14,25 | n/a | 1,69 | 14,15 |
| 268ª | 29/01/2025 | n/a | 30/01/2025 – 19/03/2025 | 13,25 | n/a | 1,63 | 13,15 |
| 267ª | 11/12/2024 | n/a | 12/12/2024 – 29/01/2025 | 12,25 | n/a | 1,51 | 12,15 |
| 266ª | 06/11/2024 | n/a | 07/11/2024 – 11/12/2024 | 11,25 | n/a | 0,97 | 11,15 |
| 265ª | 18/09/2024 | n/a | 19/09/2024 – 06/11/2024 | 10,75 | n/a | 1,42 | 10,65 |
| 264ª | 31/07/2024 | n/a | 01/08/2024 – 18/09/2024 | 10,50 | n/a | 1,38 | 10,40 |
| 263ª | 19/06/2024 | n/a | 20/06/2024 – 31/07/2024 | 10,50 | n/a | 1,18 | 10,40 |
| 262ª | 08/05/2024 | n/a | 09/05/2024 – 19/06/2024 | 10,50 | n/a | 1,15 | 10,40 |
| 261ª | 20/03/2024 | n/a | 21/03/2024 – 08/05/2024 | 10,75 | n/a | 1,33 | 10,65 |
| 260ª | 31/01/2024 | n/a | 01/02/2024 – 20/03/2024 | 11,25 | n/a | 1,39 | 11,15 |
| 259ª | 13/12/2023 | n/a | 14/12/2023 – 31/01/2024 | 11,75 | n/a | 1,45 | 11,65 |
| 258ª | 01/11/2023 | n/a | 03/11/2023 – 13/12/2023 | 12,25 | n/a | 1,28 | 12,15 |
| 257ª | 20/09/2023 | n/a | 21/09/2023 – 02/11/2023 | 12,75 | n/a | 1,38 | 12,65 |
| 256ª | 02/08/2023 | n/a | 03/08/2023 – 20/09/2023 | 13,25 | n/a | 1,68 | 13,15 |
| 255ª | 21/06/2023 | n/a | 22/06/2023 – 02/08/2023 | 13,75 | n/a | 1,53 | 13,65 |
| 254ª | 03/05/2023 | n/a | 04/05/2023 – 21/06/2023 | 13,75 | n/a | 1,74 | 13,65 |
| 253ª | 22/03/2023 | n/a | 23/03/2023 – 03/05/2023 | 13,75 | n/a | 1,38 | 13,65 |
| 252ª | 01/02/2023 | n/a | 02/02/2023 – 22/03/2023 | 13,75 | n/a | 1,69 | 13,65 |
| 251ª | 07/12/2022 | n/a | 08/12/2022 – 01/02/2023 | 13,75 | n/a | 2,05 | 13,65 |
| 250ª | 26/10/2022 | n/a | 27/10/2022 – 07/12/2022 | 13,75 | n/a | 1,43 | 13,65 |
| 249ª | 21/09/2022 | n/a | 22/09/2022 – 26/10/2022 | 13,75 | n/a | 1,23 | 13,65 |
| 248ª | 03/08/2022 | n/a | 04/08/2022 – 21/09/2022 | 13,75 | n/a | 1,74 | 13,65 |
| 247ª | 15/06/2022 | n/a | 17/06/2022 – 03/08/2022 | 13,25 | n/a | 1,68 | 13,15 |
| 246ª | 04/05/2022 | n/a | 05/05/2022 – 16/06/2022 | 12,75 | n/a | 1,43 | 12,65 |
| 245ª | 16/03/2022 | n/a | 17/03/2022 – 04/05/2022 | 11,75 | n/a | 1,45 | 11,65 |
| 244ª | 02/02/2022 | n/a | 03/02/2022 – 16/03/2022 | 10,75 | n/a | 1,13 | 10,65 |
| 243ª | 08/12/2021 | n/a | 09/12/2021 – 02/02/2022 | 9,25 | n/a | 1,40 | 9,15 |
| 242ª | 27/10/2021 | n/a | 28/10/2021 – 08/12/2021 | 7,75 | n/a | 0,82 | 7,65 |
| 241ª | 22/09/2021 | n/a | 23/09/2021 – 27/10/2021 | 6,25 | n/a | 0,57 | 6,15 |
| 240ª | 04/08/2021 | n/a | 05/08/2021 – 22/09/2021 | 5,25 | n/a | 0,68 | 5,15 |
| 239ª | 16/06/2021 | n/a | 17/06/2021 – 04/08/2021 | 4,25 | n/a | 0,57 | 4,15 |
| 238ª | 05/05/2021 | n/a | 06/05/2021 – 16/06/2021 | 3,50 | n/a | 0,39 | 3,40 |
| 237ª | 17/03/2021 | n/a | 18/03/2021 – 05/05/2021 | 2,75 | n/a | 0,34 | 2,65 |
| 236ª | 20/01/2021 | n/a | 21/01/2021 – 17/03/2021 | 2,00 | n/a | 0,28 | 1,90 |
| 235ª | 09/12/2020 | n/a | 10/12/2020 – 20/01/2021 | 2,00 | n/a | 0,21 | 1,90 |
| 234ª | 28/10/2020 | n/a | 29/10/2020 – 09/12/2020 | 2,00 | n/a | 0,22 | 1,90 |
| 233ª | 16/09/2020 | n/a | 17/09/2020 – 28/10/2020 | 2,00 | n/a | 0,22 | 1,90 |
| 232ª | 05/08/2020 | n/a | 06/08/2020 – 16/09/2020 | 2,00 | n/a | 0,22 | 1,90 |
| 231ª | 17/06/2020 | n/a | 18/06/2020 – 05/08/2020 | 2,25 | n/a | 0,30 | 2,15 |
| 230ª | 06/05/2020 | n/a | 07/05/2020 – 17/06/2020 | 3,00 | n/a | 0,32 | 2,90 |
| 229ª | 18/03/2020 | n/a | 19/03/2020 – 06/05/2020 | 3,75 | n/a | 0,46 | 3,65 |
| 228ª | 05/02/2020 | n/a | 06/02/2020 – 18/03/2020 | 4,25 | n/a | 0,45 | 4,15 |
| 227ª | 11/12/2019 | n/a | 12/12/2019 – 05/02/2020 | 4,50 | n/a | 0,65 | 4,40 |
| 226ª | 30/10/2019 | n/a | 31/10/2019 – 11/12/2019 | 5,00 | n/a | 0,55 | 4,90 |
| 225ª | 18/09/2019 | n/a | 19/09/2019 – 30/10/2019 | 5,50 | n/a | 0,63 | 5,40 |
| 224ª | 31/07/2019 | n/a | 01/08/2019 – 18/09/2019 | 6,00 | n/a | 0,80 | 5,90 |
| 223ª | 19/06/2019 | n/a | 21/06/2019 – 31/07/2019 | 6,50 | n/a | 0,72 | 6,40 |
| 222ª | 08/05/2019 | n/a | 09/05/2019 – 20/06/2019 | 6,50 | n/a | 0,74 | 6,40 |
| 221ª | 20/03/2019 | n/a | 21/03/2019 – 08/05/2019 | 6,50 | n/a | 0,82 | 6,40 |
| 220ª | 06/02/2019 | n/a | 07/02/2019 – 20/03/2019 | 6,50 | n/a | 0,69 | 6,40 |
Fonte: Banco Central do Brasil